Uw lening is gedekt door een hypotheekrecht op de woningen of de grond
U verstrekt een lening, samen met de andere leninggevers, aan de vennootschap die de woningen of de grond bezit. Een notaris vestigt daarop het hypotheekrecht en schrijft het in bij het Kadaster. Een onafhankelijk aangestelde stichting houdt dat recht voor u en behartigt de belangen van de leninggevers.
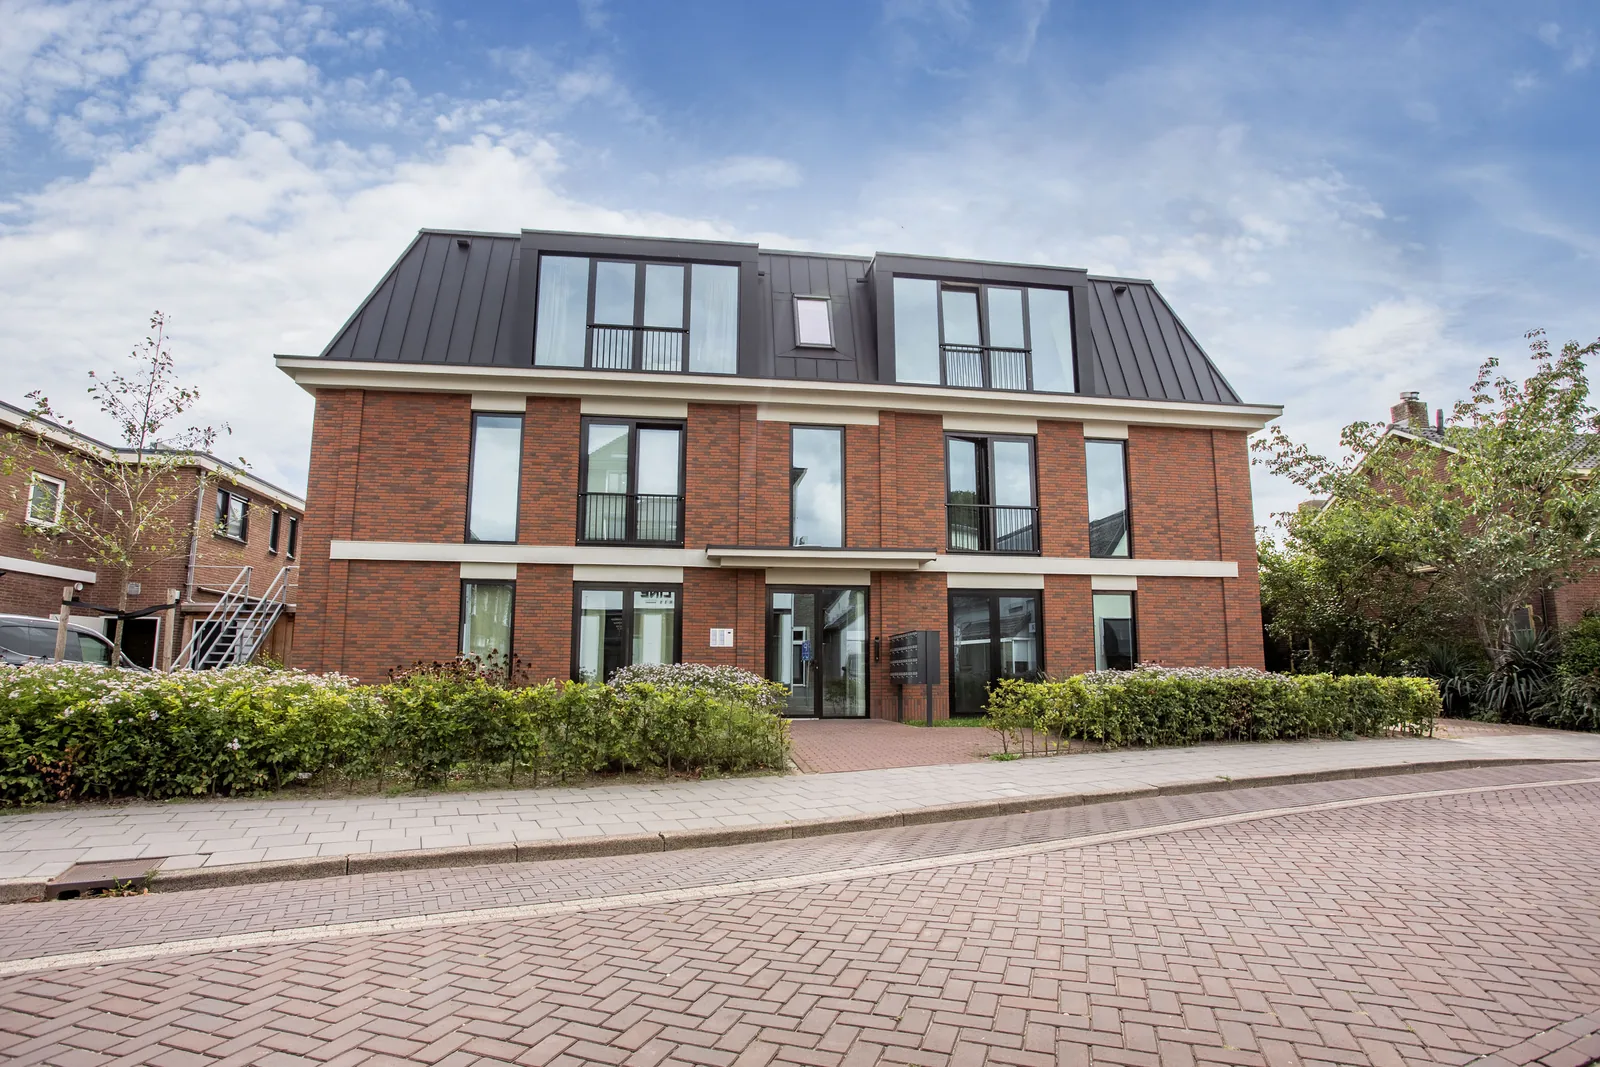
Meppel Twee woonvilla's, gerealiseerd in 2021 en sindsdien verhuurd
Onder elke lening liggen vier zekerheden die vooraf vastliggen
Bij Rust en Stabiel zijn dat verhuurde woningen, bij Opbouw is het de grond waarop de woningen gerealiseerd worden, met de vergunning die daarvoor al onherroepelijk is. In alle gevallen liggen onderstaande vier zekerheden vast op het moment dat de notaris het hypotheekrecht vestigt.

-
1
Eerste hypotheekrecht
De woningen
De notaris vestigt het eerste hypotheekrecht op de woningen en schrijft het in bij het Kadaster. Wordt niet aan de verplichtingen voldaan, dan kan de houder van dat recht de woningen laten verkopen of de huur innen.
-
2
Pandrecht
De huur
Uw rente wordt vergoed uit de maandelijkse huurstroom, en daarom zijn de huurinkomsten aan de leninggevers verpand. Wordt niet aan de verplichtingen voldaan, dan kan de stichting de huur innen die de bewoners maandelijks betalen.
-
3
Eén project, één leningnemer
De vennootschap
Elk project staat in een eigen vennootschap, die alleen die woningen bezit. Loopt het bij een ander project van Woonstaete anders dan gedacht, dan raakt dat uw lening daardoor niet.
-
4
Onafhankelijke houder
De stichting
Een onafhankelijk aangestelde stichting houdt het hypotheekrecht en het pandrecht voor alle leninggevers samen en behartigt hun belangen. Haar bestuur staat los van Woonstaete, en wij kunnen de stichting niet vervangen zonder instemming van de leninggevers. Lees over de stichting
-
1
Tweede hypotheekrecht
De woningen
De notaris vestigt een tweede hypotheekrecht op de verhuurde woningen en schrijft het in bij het Kadaster. Wordt niet aan de verplichtingen voldaan, dan kan de houder van dat recht de woningen laten verkopen of de huur innen.
-
2
Pandrecht
De huur
De woningen zijn verhuurd op het moment dat de lening wordt aangetrokken, en uw rente komt uit die huur. Daarom zijn de huurinkomsten aan de leninggevers verpand, en kan de stichting de huur innen als niet aan de verplichtingen wordt voldaan.
-
3
Eén project, één leningnemer
De vennootschap
Ook bij Stabiel staat het project in een eigen vennootschap, die alleen die woningen bezit. Loopt het bij een ander project anders dan gedacht, dan raakt dat uw lening daardoor niet.
-
4
Onafhankelijke houder
De stichting
Een onafhankelijk aangestelde stichting houdt het hypotheekrecht en het pandrecht voor alle leninggevers samen en behartigt hun belangen, met een bestuur dat los van Woonstaete staat. Lees over de stichting
-
1
Tweede hypotheekrecht
De grond
De notaris vestigt een tweede hypotheekrecht op de grond en schrijft het in bij het Kadaster. Wordt niet aan de verplichtingen voldaan, dan kan de houder van dat recht de grond laten verkopen.
-
2
Onherroepelijk
De vergunning
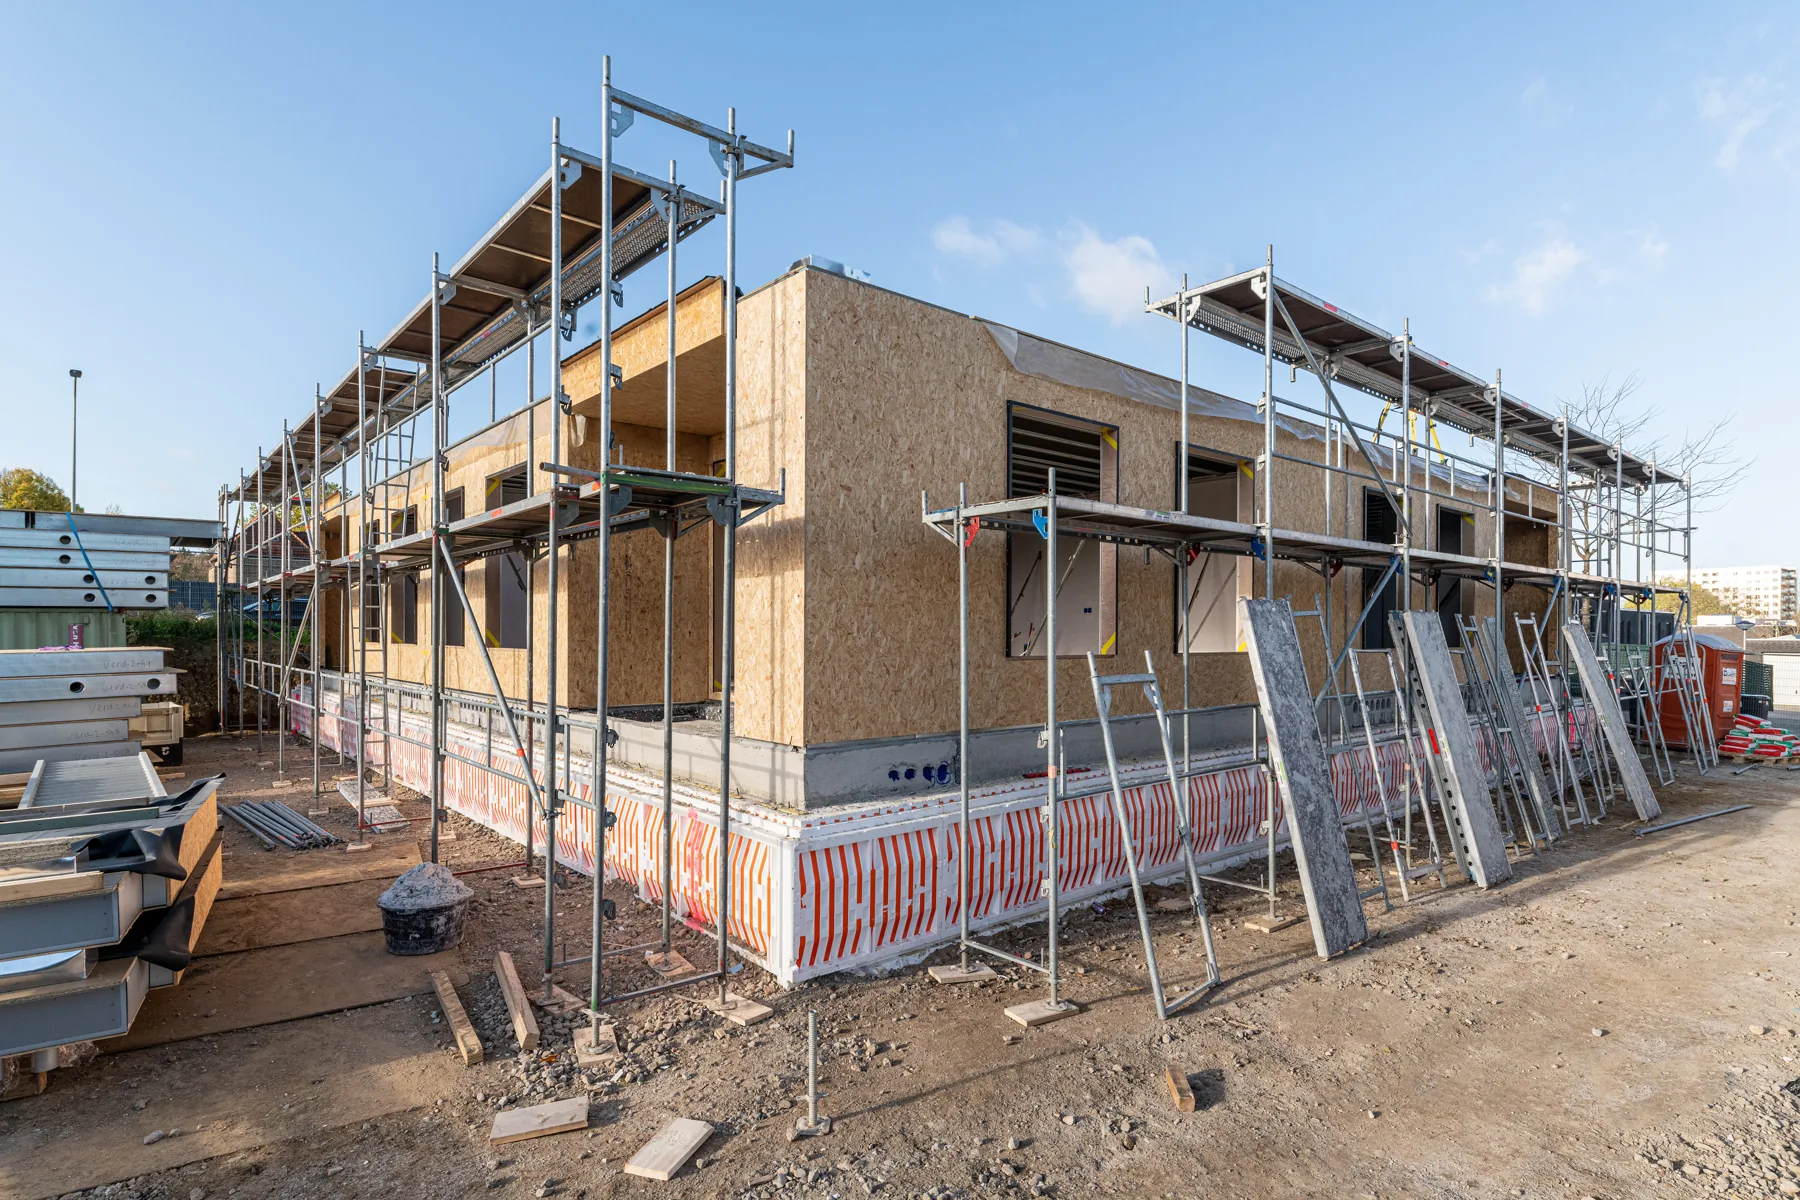
De lening wordt pas aangetrokken als de omgevingsvergunning onherroepelijk is. Daardoor wordt de grond getaxeerd als kavel waarop de vergunde woningen mogen komen.
-
3
Groeit mee
Wat erop komt te staan
De woningen die tijdens de bouwperiode op de grond komen, vallen onder hetzelfde hypotheekrecht, dus uw zekerheid groeit mee met het werk. Huur is er in deze periode nog niet, en daarom is er bij Opbouw geen pandrecht op de huur.
-
4
Onafhankelijke houder
De vennootschap en de stichting
Ook hier staat het project in een eigen vennootschap die alleen deze grond en deze woningen bezit, en houdt een onafhankelijk aangestelde stichting het hypotheekrecht voor alle leninggevers samen en behartigt zij hun belangen. Lees over de stichting
Bij elke lening ziet u vooraf welke zekerheid eronder ligt
Daarvoor zijn er drie leningen naast elkaar: Rust en Stabiel op woningen die verhuurd zijn, Opbouw tijdens de bouwperiode, met een tweede hypotheekrecht op de grond als zekerheid. Welke zekerheid bij uw lening hoort, staat in de leningsovereenkomst en in het Kadaster voordat u tekent.
Op verhuurde woningen, met het eerste hypotheekrecht. Rente maandelijks uitgekeerd, looptijd 5 tot 7 jaar, vanaf € 100.000. Meer over Rust
Op verhuurde woningen, met een tweede hypotheekrecht. Rente maandelijks uitgekeerd, looptijd 5 tot 7 jaar, vanaf € 100.000. Meer over Stabiel
Tijdens de bouwperiode, met een tweede hypotheekrecht op de grond. Rente per kwartaal, 12 tot 18 maanden, vanaf € 200.000. Meer over Opbouw
De stichting treedt dan op voor alle leninggevers tegelijk
Een hypotheekrecht heeft pas waarde als vastligt hoe het wordt gebruikt. In de leningsovereenkomst staat wanneer de lening opeisbaar wordt, en in de trustakte staat wat de stichting dan voor u doet.
-
01
De rente of de aflossing wordt niet betaald
Wordt dat niet binnen de termijn uit de leningsovereenkomst hersteld, dan wordt de lening opeisbaar. Dat geldt voor alle leninggevers van dat project tegelijk, en niet voor ieder apart.
-
02
De stichting neemt het over
De onafhankelijk aangestelde stichting houdt het hypotheekrecht voor de hele groep en handelt namens u. U hoeft zelf niet naar de notaris of de rechter, en u hoeft de andere leninggevers niet eerst zover te krijgen.
-
03
De woningen worden verkocht
De stichting kan de woningen laten verkopen. Zolang dat loopt, kan zij op grond van het pandrecht de huur innen.
-
04
De opbrengst gaat naar de leninggevers
Uit de opbrengst worden de leninggevers betaald, vóór de andere schuldeisers van de vennootschap. Hoe de stichting dat afwikkelt, staat in de trustakte die u in het portaal leest.
De stukken worden opgesteld door onafhankelijke professionele organisaties
Elke lening wordt vooraf getoetst aan de taxatiewaarde van de woningen, en het taxatierapport leest u in het portaal. Wij lopen de stukken graag met u door, voordat u iets besluit.
Bespreek de zekerheid met Woonstaete, of lees de stukken in het portaal
Wij maken graag kennis in een persoonlijk gesprek. In het portaal kunt u alvast een account aanmaken. Investeren kan nog niet; zodra een project opent, staat uw account klaar en leest u daar alle stukken.
Heeft u nog vragen over de zekerheden?Wij lopen de lening, de zekerheid en de stukken met u door, per video of telefoon, vrijblijvend. investeren@woonstaete.nl · +31 85 001 48 44
Vier vragen die wij over de zekerheid krijgen
Word ik mede-eigenaar van de woningen?
Nee. U verstrekt een lening aan de vennootschap die de woningen bezit, en u bent schuldeiser met een hypotheekrecht als zekerheid. Onderhoud, leegstand en huurderszaken zijn daardoor voor onze rekening. Daar staat tegenover dat u een vaste rente ontvangt en niet meedeelt in de waardeontwikkeling.
Waarom staat het hypotheekrecht op naam van de stichting en niet op mijn naam?
Omdat een project door meerdere leninggevers samen wordt gefinancierd. Eén hypotheekrecht op naam van een onafhankelijk aangestelde stichting geeft alle leninggevers dezelfde positie, en de stichting kan optreden zonder dat iedere leninggever apart hoeft te tekenen. Wie de stichting is en wie haar bestuur vormt, leest u op de pagina over de stichting.
Wat gebeurt er als de opbrengst lager is dan de leningen samen?
Dan wordt de opbrengst over de leninggevers verdeeld naar verhouding van hun lening. Voor het restant houdt u een vordering op de vennootschap, maar die bezit alleen dit project. U moet er dus rekening mee houden dat u dat restant niet terugkrijgt. De risico's staan in het Informatie Memorandum in het portaal.
Kan ik mijn lening tussentijds verkopen of opzeggen?
Nee. De lening is niet verhandelbaar en loopt tot het einde van de looptijd. De voorwaarden staan in de leningsovereenkomst en in het Informatie Memorandum in het portaal.