De vragen uit het eerste gesprek, kort beantwoord
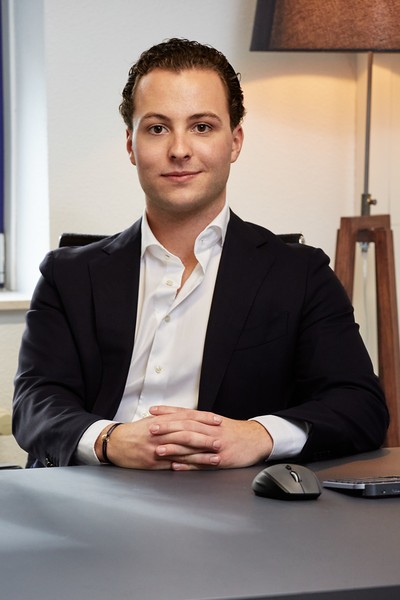
Investeerders stellen ons in een eerste gesprek steeds dezelfde vragen: wat zij krijgen, waar de rente vandaan komt, waar hun zekerheid ligt en wie wij zijn. De antwoorden zijn kort, en elk antwoord noemt de pagina waar het onderwerp verder is uitgelegd. Een gesprek met Vincent Sybrandy is altijd vrijblijvend.
Over de lening en uw zekerheid
Word ik mede-eigenaar van de woningen?
Nee. U verstrekt een lening aan de vennootschap die de woningen bezit, en u bent schuldeiser met een hypotheekrecht als zekerheid. Onderhoud, leegstand en huurderszaken zijn daardoor voor onze rekening. Daar staat tegenover dat u een vaste rente ontvangt en niet meedeelt in de waardeontwikkeling. Wat er onder uw lening ligt, staat op de pagina over de zekerheden.
Aan wie leen ik precies?
Aan de vennootschap van het project waarin u investeert. Die vennootschap bezit alleen de woningen van dat project en gaat de lening aan; haar naam staat in uw leningsovereenkomst. Stichting Crowdfundersbelangen houdt het hypotheekrecht op die woningen voor alle leninggevers samen. Hoe de lening en de huur door die vennootschap lopen, leest u op de pagina over het bedrijf dat de woningen houdt.
Waar komt mijn rente vandaan?
Uit de huur van de woningen van uw project. Woonstaete Asset Management verhuurt en beheert ze en draagt de huur af aan de vennootschap, die daaruit uw rente betaalt. De rente komt niet uit de investering van een volgende leninggever. De hele weg van bewoner naar leninggever loopt binnen de groep, en hoe die loopt ziet u bij de stroom door de groep.
Waarom staat het hypotheekrecht op naam van de stichting en niet op mijn naam?
Omdat een project door meerdere leninggevers samen wordt gefinancierd. Eén hypotheekrecht op naam van de stichting geeft alle leninggevers dezelfde positie, en de stichting kan optreden zonder dat iedere leninggever apart hoeft te tekenen. Haar bestuur staat los van Woonstaete, en wij kunnen de stichting niet vervangen zonder instemming van de leninggevers. Wie dat bestuur vormt en wat de stichting voor u doet zolang uw lening loopt, leest u op de pagina over de stichting.
Wat gebeurt er als de rente of de aflossing niet wordt betaald?
Dan geldt eerst een hersteltermijn uit de leningsovereenkomst. Daarna wordt de lening opeisbaar voor alle leninggevers van het project tegelijk, en handelt de stichting namens de hele groep, zodat u niet zelf naar de notaris of de rechter hoeft. Bij verkoop van de woningen gaat de opbrengst eerst naar de leninggevers en daarna pas naar de andere schuldeisers van de vennootschap. Een risico blijft er, en hoe die route stap voor stap loopt, staat op de pagina over de zekerheden.
Wat gebeurt er als de opbrengst lager is dan de leningen samen?
Dan wordt de opbrengst over de leninggevers verdeeld naar verhouding van hun lening. Voor het restant houdt u een vordering op de vennootschap, maar die bezit alleen dit project. U moet er dus rekening mee houden dat u dat restant niet terugkrijgt. De risico's van een lening, en wat wij daartegen doen, staan in het Informatie Memorandum dat u in het portaal leest voordat u inschrijft.
Raakt een ander project van Woonstaete mijn lening?
Nee, een ander project raakt uw lening niet. Elk project staat in een eigen vennootschap met eigen woningen, een eigen lening en een eigen hypotheekrecht, dus de vordering en de zekerheid van uw project blijven waar ze waren. Loopt een ander project van Woonstaete anders dan gepland, dan merkt u daar in uw lening niets van. Hoe de groep in elkaar zit, staat op de pagina over de organisatie.
Over Rust, Stabiel en Opbouw
Wat is het verschil tussen Rust, Stabiel en Opbouw?
Rust en Stabiel zijn leningen op woningen die verhuurd zijn, met een eerste of een tweede hypotheekrecht als zekerheid. Opbouw loopt tijdens de bouwperiode, met een tweede hypotheekrecht op de grond als zekerheid.
Rust, 5% per jaar: op verhuurde woningen, met het eerste hypotheekrecht; rente maandelijks uitgekeerd, looptijd 5 tot 7 jaar, vanaf € 100.000. Stabiel, 6,25% per jaar: een tweede hypotheekrecht op verhuurde woningen; rente maandelijks uitgekeerd, looptijd 5 tot 7 jaar, vanaf € 100.000. Opbouw, 8% per jaar: zolang wij de woningen realiseren, met een tweede hypotheekrecht op de grond; rente per kwartaal, 12 tot 18 maanden, vanaf € 200.000. Bij het aanbod staan de drie naast elkaar en ziet u welk project openstaat.
Wat is het verschil tussen Rust en Stabiel?
De zekerheid en de rente. Bij Rust hebben de leninggevers samen het eerste hypotheekrecht op verhuurde woningen, tegen 5% per jaar. Stabiel is een lening met een vaste rente van 6,25% op verhuurde woningen, met een tweede hypotheekrecht en een pandrecht op de huur als zekerheid. De looptijd, de maandelijkse uitkering en de herkomst van de rente uit de huur zijn gelijk, en bij beide houdt de stichting het hypotheekrecht voor alle leninggevers samen. Hoe Stabiel werkt, leest u op de pagina over Stabiel.
Waarom is de rente bij Opbouw hoger dan bij Rust?
Tijdens de realisatie komt er nog geen huur binnen, en uw zekerheid is een tweede hypotheekrecht op de grond met de vergunning en op de woningen die erop komen. Daarom heeft Opbouw een hogere rente en een kortere looptijd. Wij trekken een Opbouw-lening pas aan als de omgevingsvergunning onherroepelijk is, zodat de grond wordt getaxeerd als kavel waarop de woningen mogen komen. Hoe het onderpand met het werk meegroeit, staat op de pagina over Opbouw.
Waarom investeert u vanaf € 100.000?
Woonstaete werkt uitsluitend met professionele investeerders. Wie in één keer € 100.000 of meer uitleent, geldt volgens de Wet op het financieel toezicht als professionele marktpartij. Daarom investeert u vanaf € 100.000 per leninggever, in één keer gestort; bij Opbouw vanaf € 200.000. Bij welk geld en welke situatie een lening past, leest u op de pagina van die lening, zoals bij Rust.
Kan ik privé of vanuit mijn B.V. investeren?
Allebei. U kunt zowel privé als zakelijk investeren. Over de fiscale behandeling adviseren wij niet; uw eigen adviseur doet dat wel. De voorwaarden van elke lening staan op de pagina van die lening, zoals bij de voorwaarden van Rust.
Wanneer en hoe ontvang ik mijn rente?
Achteraf, na afloop van iedere periode: bij Rust en Stabiel na afloop van de maand, bij Opbouw na afloop van het kwartaal. De rente is vast voor de gehele looptijd en loopt voor alle leninggevers van een project vanaf dezelfde rentestartdatum, die in de stukken van het project staat. Bij Rust is dat bij een investering van € 100.000 € 416 per maand, steeds hetzelfde bedrag. Een rekenvoorbeeld over de gehele looptijd staat op de pagina over Rust.
Wat kost het mij?
Eenmalig 1% bovenop de leensom, verder geen kosten. De jaarlijkse vergoeding van de stichting en de jaarvergaderingen betaalt Woonstaete. Deze kosten worden niet doorbelast. Beheer, onderhoud en huurderswisselingen zijn ons werk en gaan evenmin van uw rente af. De kosten staan in één regel bij de voorwaarden van elke lening, zoals bij Rust.
Kan ik mijn lening tussentijds verkopen of opzeggen?
Nee. De lening is niet verhandelbaar en loopt tot het einde van de looptijd. Aan het einde van de looptijd ontvangt u uw leensom in één keer terug; tussentijds lost u niet af en wordt er niets ingehouden. Wat geldt bij eerder aflossen door de vennootschap, en welke risico's bij een lening horen, leest u in het Informatie Memorandum in het portaal.
Kan ik in meer dan één project meedoen?
Ja. Elk project is een eigen lening aan de vennootschap die die woningen bezit, dus per project geldt het minimumbedrag van die lening opnieuw. Bedragen in verschillende projecten tellen daarom niet bij elkaar op. Welk project openstaat en wat eraan komt, ziet u bij het aanbod.
Over meedoen en de looptijd
Moet ik eerst een gesprek voeren, of kan ik direct inschrijven?
U kunt alvast een account aanmaken in het portaal. Investeren kan nog niet; zodra een project opent, leest u daar de stukken en tekent u online. Wij spreken u graag eerst, omdat het om een groot bedrag gaat en u de mensen achter de lening wilt kennen. Dat gesprek is altijd vrijblijvend. Het kan per video, per telefoon of bij ons op kantoor, en u plant het zelf in de agenda van Vincent Sybrandy. Wie Vincent is en wie er verder bij Woonstaete werkt, ziet u op de pagina van het team.
Hoe verloopt het inschrijven in het portaal?
In drie stappen. U maakt een account aan met uw e-mailadres en leest per project het Informatie Memorandum, de leningsovereenkomst, de trustakte, het taxatierapport en het huurdossier. Daarna kiest u uw bedrag en tekent u de leningsovereenkomst online; de overeenkomst is definitief zodra uw gegevens zijn gecontroleerd. Na het betaalverzoek stort u op de projectrekening bij de betaalinstelling, niet op een rekening van Woonstaete, en vanaf de rentestartdatum ontvangt u uw rente. U begint in het portaal.
Staat mijn investering op een rekening van Woonstaete?
Nee. Uw investering gaat via een derdengeldenrekening direct naar de notaris. De notaris vestigt het hypotheekrecht op naam van de stichting, schrijft het in bij het Kadaster en betaalt pas daarna de verkoper. Daardoor is er geen moment waarop de verkoper is betaald en uw zekerheid er nog niet ligt; hoe dat loopt, staat op de pagina over de stichting.
Met wie heb ik contact zolang mijn lening loopt?
Met de mensen van Woonstaete die uw dossier kennen, zonder callcenter ertussen. Voor vragen over uw lening is Vincent Sybrandy uw aanspreekpunt, en u krijgt iemand aan de lijn die uw lening en het project kent. Daarnaast behartigt Stichting Crowdfundersbelangen de belangen van alle leninggevers samen en beantwoordt zij vragen van leninggevers. Iedereen die bij Woonstaete werkt, staat met naam en nummer op de pagina van het team.
Wat hoor ik van Woonstaete zolang mijn lening loopt?
Na iedere periode ontvangt u de rente, achteraf, na afloop van de maand of het kwartaal. Elk jaar ontvangt u de jaarrekening van de vennootschap van uw project en de uitnodiging van de stichting voor de jaarvergadering van leninggevers, waar wij als geldnemer aanwezig zijn. Tussendoor ontvangt de stichting tussentijdse rapportage van de vennootschap, en raakt iets uw lening, dan hoort u het van ons en van de stichting. Wat voor alle projecten centraal is geregeld, leest u op de pagina over het bedrijf dat de woningen houdt.
Over Woonstaete
Wie zijn de mensen achter Woonstaete?
Woonstaete is het familiebedrijf van Pieter Sybrandy en zijn zoons Pieter jr. en Vincent. Pieter is ruim vijfendertig jaar ondernemer en kwam op verschillende momenten in zijn loopbaan hetzelfde tekort tegen: kwalitatief goede woningen die ook betaalbaar zijn, en daaruit is Woonstaete ontstaan. De familie leidt het bedrijf zelf, zonder externe directie, en neemt de beslissingen over een locatie, een plan en een lening aan één tafel. Zo heeft de familie veertien complexen met 192 woningen gerealiseerd, in vier provincies, en in elk ervan wonen mensen; het verhaal staat op de pagina over het familiebedrijf.
Houdt Woonstaete de woningen zelf?
Ja. Wij realiseren woningen om ze zelf te houden en te verhuren, met een lange horizon. Daarom blijft de dagelijkse leiding over de woningen bij ons en heeft u als leninggever geen taken: u ontvangt rente en heeft verder geen werk aan de woningen. Omdat de woningen na de oplevering bij ons blijven, maken wij geen keuze die bij de realisatie geld bespaart maar later onderhoud kost; hoe de groep dat regelt, leest u bij de organisatie.
Waarom drie bedrijven en niet één?
Omdat elk bedrijf één taak heeft: het ene zoekt de locaties en realiseert de woningen, het tweede houdt ze en trekt er per project de lening voor aan, en het derde verhuurt, beheert en onderhoudt ze. De woningen blijven daarbij in de groep, de huur en de rente lopen erbinnen, en naar buiten voeren wij één naam. Hoe de groep in elkaar zit, met per project een eigen vennootschap, staat op de pagina over de organisatie.
Waar verdient Woonstaete aan?
Niet aan de lening zelf. Wij houden de woningen en verhuren ze voor de lange termijn; beheer, onderhoud en huurderswisselingen zijn ons werk en gaan niet van uw rente af. Leegstand, onderhoud en een huurderswisseling zijn daardoor werk van de groep, en de dagelijkse leiding over de woningen blijft bij ons. Hoe de huur van de bewoner als rente bij u terugkomt, ziet u op de pagina over het bedrijf dat de woningen houdt.
Kan ik de woningen zelf bekijken?
Ja. De complexen staan in Sittard-Geleen, Hoofddorp, Meppel, Den Helder, Heerlen, Geleen, Brummen en Zutphen, en in elk ervan wonen mensen. U kunt er langsrijden, en de foto's in de tijdlijn op de pagina over het familiebedrijf zijn van de woningen zelf.
Stel uw vraag, of maak alvast een account aan
Wij maken graag eerst kennis, en een gesprek is altijd vrijblijvend. In het portaal kunt u alvast een account aanmaken. Investeren kan nog niet; zodra een project opent, staat uw account klaar en leest u daar alle stukken.