Woonstaete Beleggingen investeert in betaalbare huurwoningen
De nadruk ligt op 1-, 2- en 3-kamerappartementen en grondgebonden woningen, voornamelijk gerealiseerd door Woonstaete Ontwikkeling. De woningen blijven voor de lange termijn bij Woonstaete, en per project trekt Woonstaete Beleggingen er leningen voor aan bij investeerders.
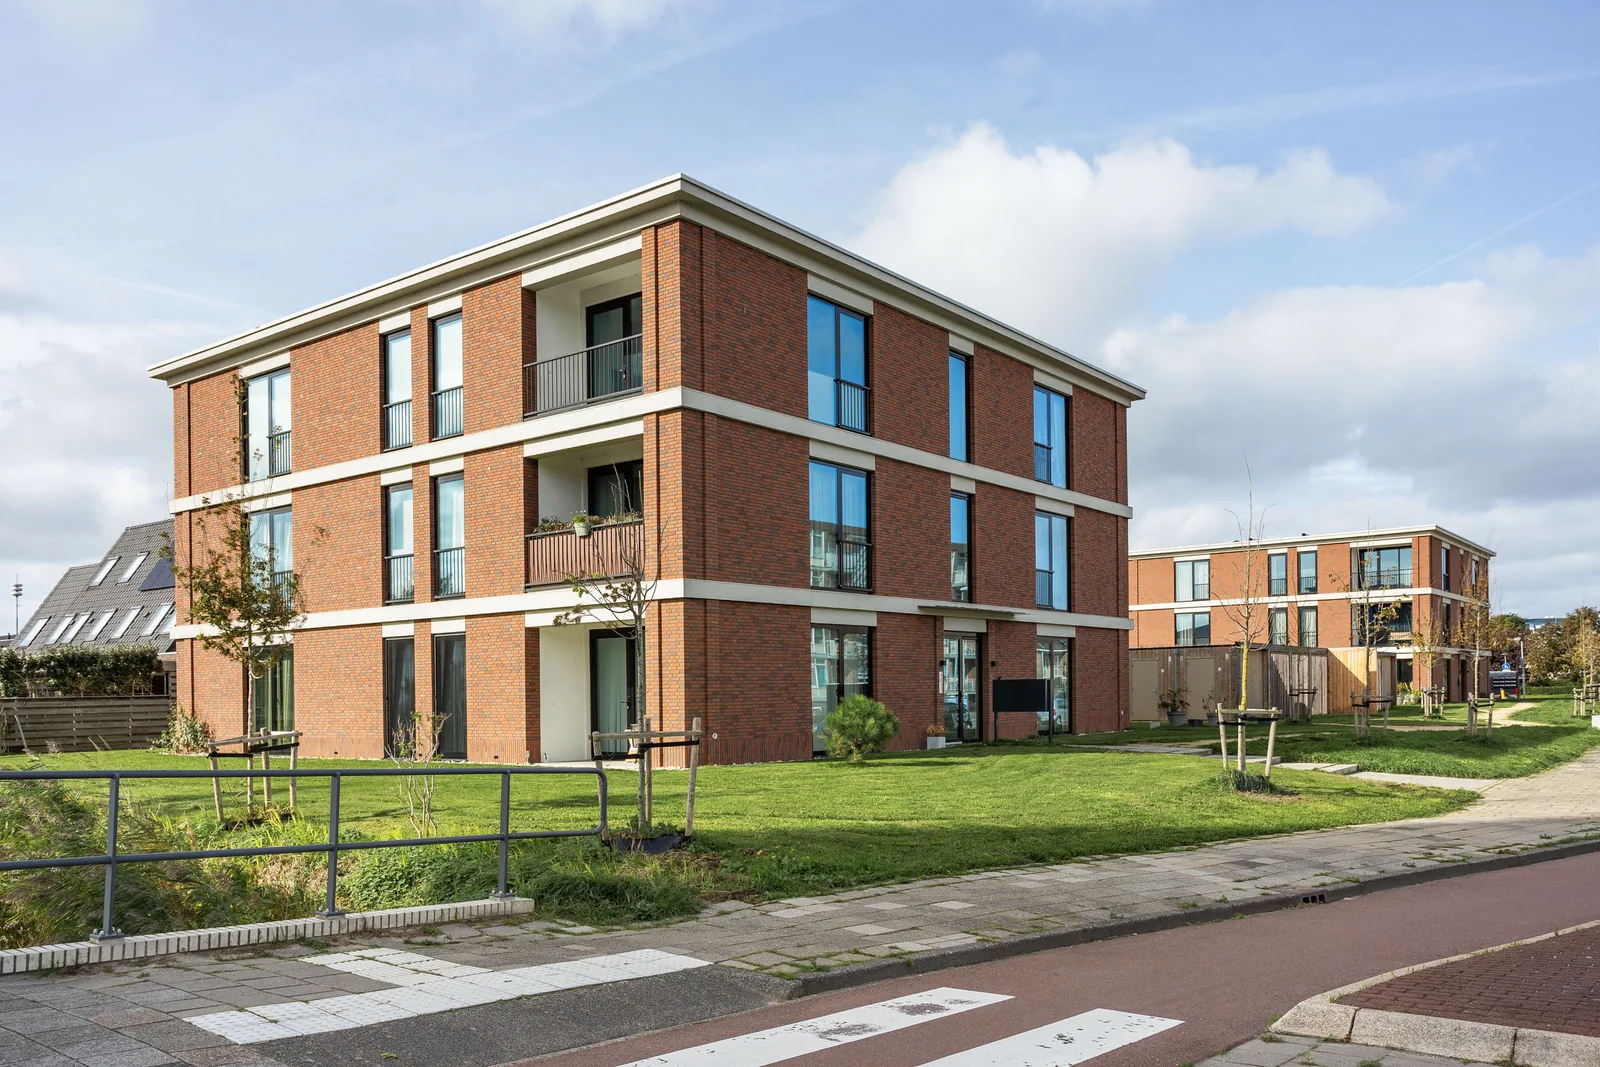
Na de oplevering blijven de woningen in de groep
Woonstaete Ontwikkeling, Woonstaete Beleggingen en Woonstaete Asset Management hebben elk een eigen focus en werken samen aan dezelfde woningen, van het eerste plan tot de verhuur. Doordat alles in eigen huis gebeurt, blijven de kennis en de zorg voor de kwaliteit bij Woonstaete. Wat elk van de drie disciplines doet, staat bij Organisatie.
-
 01 · Ontwikkelen
Woonstaete Ontwikkeling
Zoekt de locatie, ontwikkelt de woningen in samenspraak met de gemeente en realiseert ze. Omdat de woningen bij Woonstaete blijven, hoeft een project niet eerst aan een koper verkocht te worden.
-
 02 · Investeren
Woonstaete Beleggingen
Investeert in de woningen en houdt ze voor de lange termijn. Kiest de projecten, trekt per project de leningen aan en houdt het contact met de leninggevers.
-
 03 · Beheren
Woonstaete Asset Management
Verhuurt de woningen, bij de eerste verhuur en bij elke wisseling van bewoners, en beheert ze. De kosten van beheer en leegstand zijn voor rekening van Woonstaete en gaan niet van de rente af.
- De huurWoonstaete Asset Management int de huur bij de bewoners
- De vennootschap van het projectOntvangt de huur en betaalt daaruit de rente
- De leninggeversOntvangen de rente, en aan het einde van de looptijd de aflossing
Het hypotheekrecht op de woningen houdt een onafhankelijk aangestelde stichting voor alle leninggevers samen.
Per project een eigen vennootschap
Elk project wordt apart gefinancierd. Onder Woonstaete Beleggingen bezit de vennootschap van een project alleen de woningen van dat project, en zij gaat de lening aan met de leninggevers van dat project. Daar ligt ook hun vordering.
Zo is per project na te lezen welke woningen erbij horen, welke lening erop staat en wie het hypotheekrecht houdt, met een eigen administratie en een eigen jaarrekening. Die duidelijkheid geeft de leninggevers zekerheid: een ander project van Woonstaete raakt de lening en de zekerheid van hun project niet.
Hoe het hypotheekrecht op de woningen werkt, staat bij Zekerheden.
De woningen en de lening per project, de zorg voor alle projecten samen
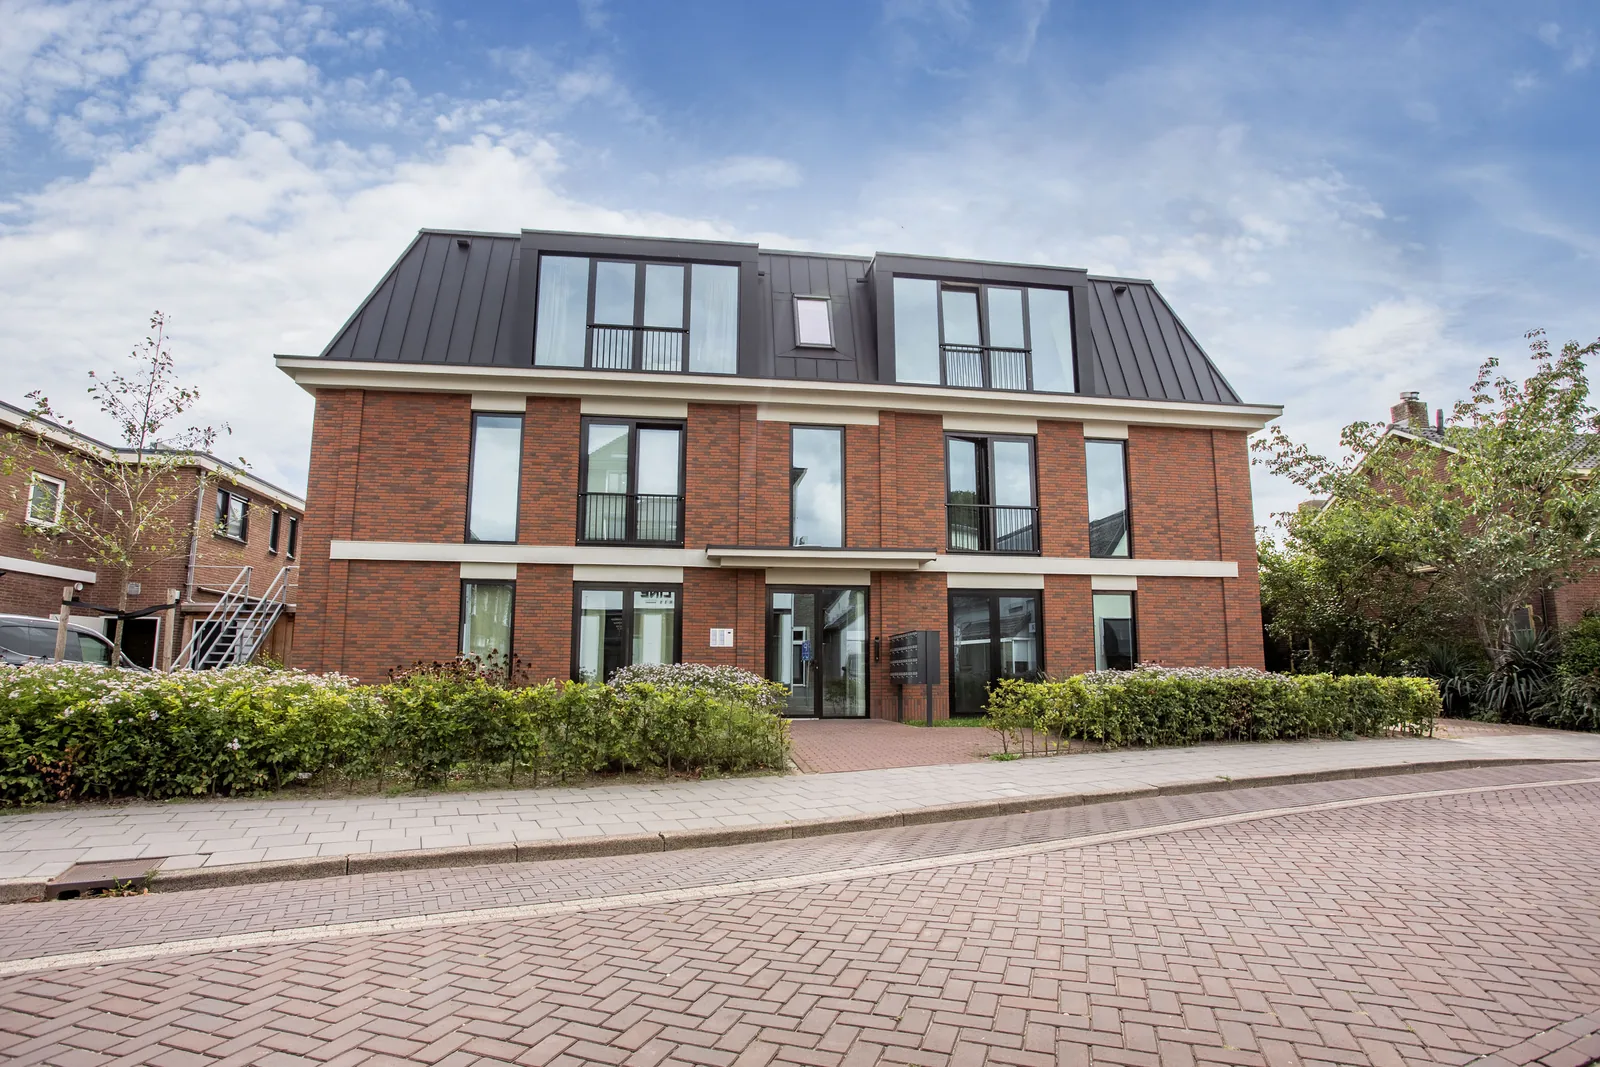
Een project komt pas na onderzoek in de portefeuille
Woonstaete Beleggingen beslist welke projecten in de portefeuille komen, en neemt dat besluit pas na onderzoek. Een onafhankelijk taxateur bepaalt de waarde van de woningen, en daarnaast kijken wij zelf naar de stukken, de staat van de woningen, de markt en de huurders. Dat geldt voor elk project, ook als Woonstaete Ontwikkeling de woningen zelf heeft gerealiseerd.
Komt het project in de portefeuille, dan staan het taxatierapport en het huurdossier voor de leninggevers klaar in het portaal, naast het Informatie Memorandum.
Wij rekenen met een indexatie van 2,5% per jaar, de huren stegen harder
Voor elk project maken wij een prognose waarin de huur en de waarde van de woningen met 2,5% per jaar groeien. De huren van sociale huurwoningen bij particuliere verhuurders stegen volgens het CBS in de jaren 2021 tot en met 2026 gemiddeld 3,5% per jaar. Alleen in 2021 bleef de stijging onder onze aanname, omdat de sociale huren dat jaar wettelijk bevroren waren.
Wij rekenen bewust lager dan wat de markt liet zien, omdat een project ook moet kloppen in een jaar waarin de huur minder stijgt. Een aanname is geen toezegging: de huur kan ook minder stijgen en de waarde van woningen kan dalen. De risico's van een lening en wat wij daartegen doen, staan in het Informatie Memorandum.
Huurstijging per jaar, 2021 tot en met 2026
| Jaar | Sociale huur | Vrije sector | Middenhuur, wettelijk maximum | Aanname Woonstaete |
|---|---|---|---|---|
| 2021 | 0,3% | 2,2% | bestond nog niet | 2,5% |
| 2022 | 2,8% | 3,8% | bestond nog niet | 2,5% |
| 2023 | 3,7% | 4,5% | bestond nog niet | 2,5% |
| 2024 | 5,7% | 5,0% | 6,8% | 2,5% |
| 2025 | 4,7% | 4,4% | 7,7% | 2,5% |
| 2026 | 4,1% | 4,5% | 6,1% | 2,5% |
Bron: CBS StatLine, gerealiseerde huurverhoging naar soort verhuur, stand september 2026. Middenhuur, open stippen: het wettelijk maximum (Rijksoverheid); het segment bestaat sinds juli 2024. Een aanname is geen toezegging en cijfers uit het verleden zeggen niets over de toekomst.
Opgebouwd uit drie profielen
Woonstaete Beleggingen financiert de woningen per project met leningen van investeerders, in drie vormen. Rust en Stabiel zijn leningen op woningen die verhuurd zijn, met een eerste of een tweede hypotheekrecht als zekerheid. Opbouw loopt tijdens de bouwperiode, met een tweede hypotheekrecht op de grond als zekerheid.
Rust
5% rente per jaarOp verhuurde woningen, met het eerste hypotheekrecht. Rente maandelijks uitgekeerd, looptijd 5 tot 7 jaar, vanaf € 100.000.
Lees over RustStabiel
6,25% rente per jaarOp verhuurde woningen, met een tweede hypotheekrecht. Rente maandelijks uitgekeerd, looptijd 5 tot 7 jaar, vanaf € 100.000.
Lees over StabielOpbouw
8% rente per jaarTijdens de bouwperiode, met een tweede hypotheekrecht op de grond. Rente per kwartaal, 12 tot 18 maanden, vanaf € 200.000.
Lees over OpbouwWelke projecten openstaan, staat bij het aanbod.
Maak kennis met Woonstaete
Wie meer wil weten over Woonstaete Beleggingen, de woningen of de manier waarop wij ze financieren, spreekt ons graag in een persoonlijk gesprek. Een gesprek is altijd vrijblijvend. De algemene brochure beschrijft de leningen, de zekerheid en de mensen achter Woonstaete.
Rond de leningen werken wij met vaste partijen, onder meer FIZ advocaten voor de juridische stukken en Bloqhouse voor het investeerdersportaal.

Vier vragen over Woonstaete Beleggingen
Waarom houdt Woonstaete de woningen zelf?
Omdat Woonstaete woningen realiseert om ze zelf te houden en te verhuren, voor de lange termijn. Een plan hoeft daardoor niet eerst aan een koper verkocht te worden om door te gaan, en de dagelijkse leiding over de woningen blijft bij Woonstaete. De leninggevers hebben geen taken: zij ontvangen rente, en aan het einde van de looptijd hun leensom terug.
Aan wie lenen de leninggevers?
Aan de vennootschap van het project waarin zij investeren. Die staat onder Woonstaete Beleggingen, bezit alleen de woningen van dat project en gaat de lening aan. Een onafhankelijk aangestelde stichting houdt het hypotheekrecht op die woningen voor alle leninggevers samen.
Waar komt de rente vandaan?
Uit de huur van de woningen van het project. Woonstaete Asset Management int de huur, en daaruit betaalt de vennootschap van het project de rente. De kosten van beheer en leegstand zijn voor rekening van Woonstaete.
Wat betekent een eigen vennootschap per project?
Elk project staat op zichzelf, met eigen woningen, een eigen lening en een eigen hypotheekrecht. Een ander project van Woonstaete raakt de lening en de zekerheid van een project daardoor niet. Hoe het hypotheekrecht werkt en wat er bij verzuim gebeurt, staat bij de zekerheden.