Ervaar de rust van investeren in huurwoningen
Rust is een lening van vijf tot zeven jaar op verhuurde woningen. De rente is vast, wordt vergoed uit de huurstroom en wordt maandelijks uitgekeerd, met een eerste recht van hypotheek op de woningen.
- Rente
- 5% per jaar, maandelijks uitgekeerd
- Looptijd
- 5 tot 7 jaar
- Zekerheid
- 1e hypotheekrecht
- Doel
- Verhuurfinanciering
- Vanaf
- € 100.000
U verstrekt een lening op verhuurde woningen, met een eerste recht van hypotheek
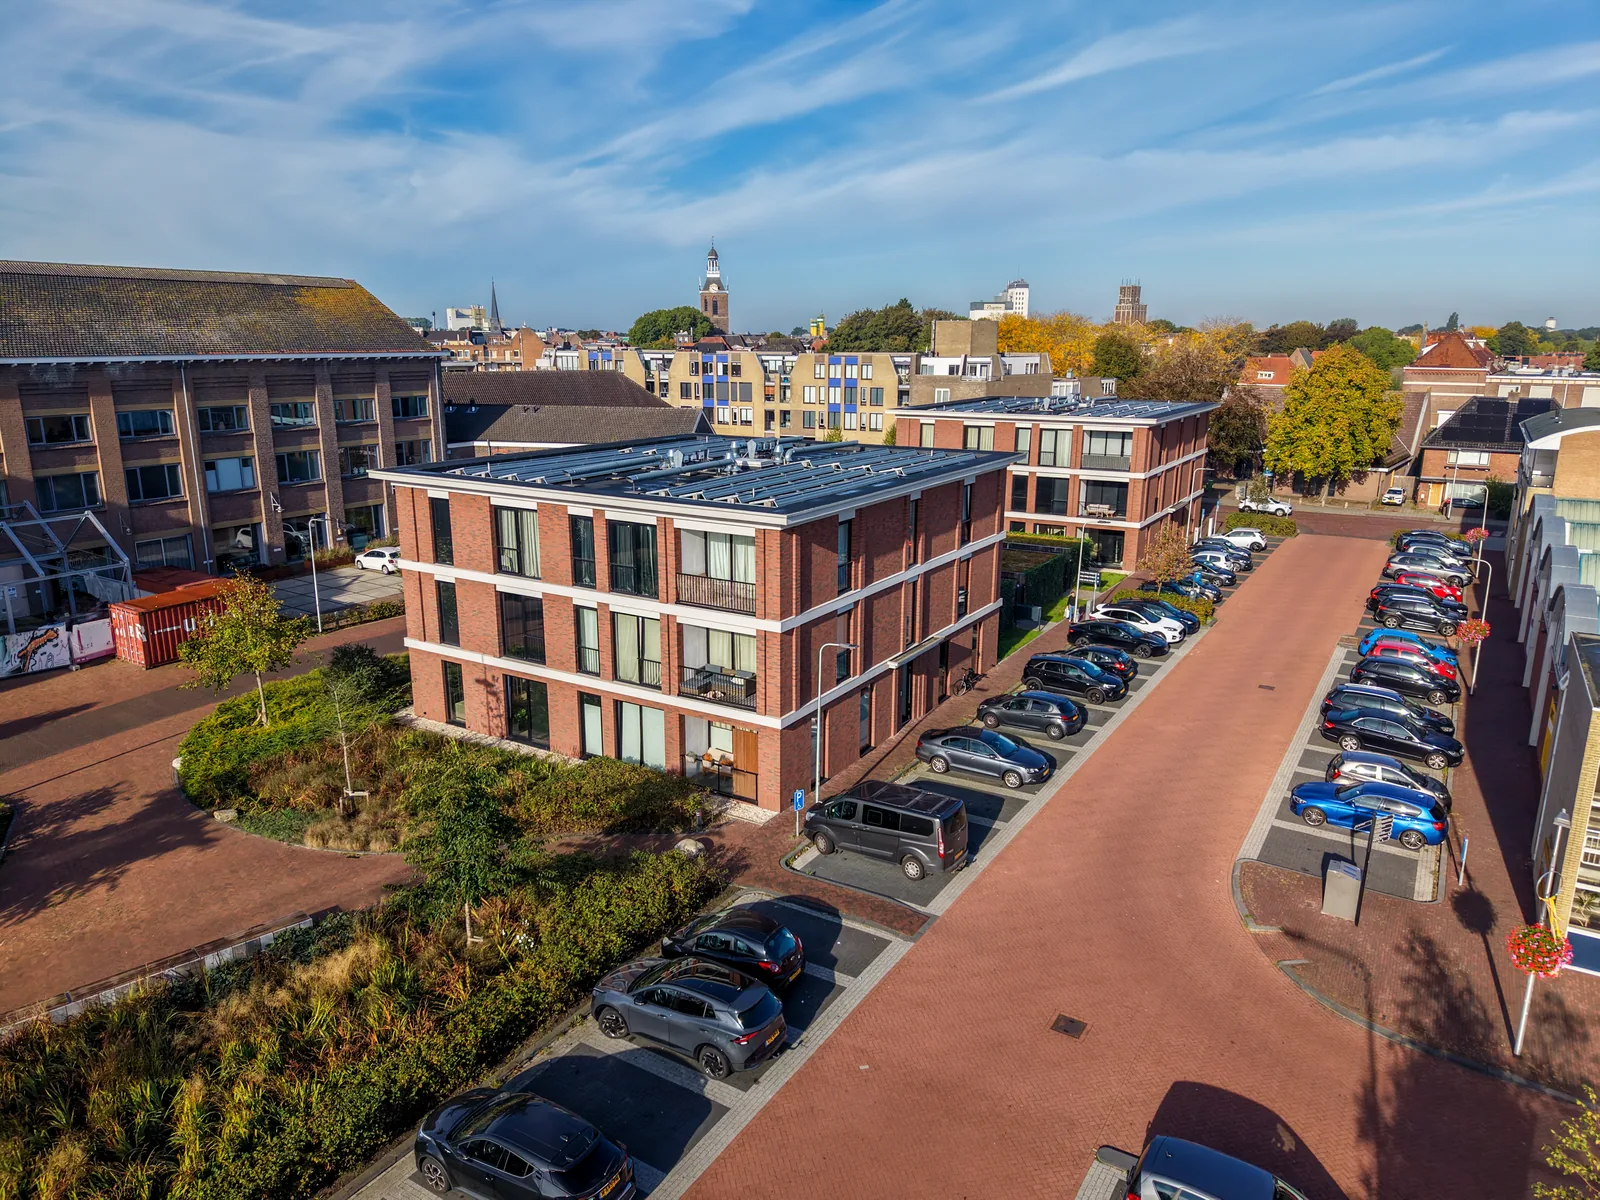
U verstrekt een lening, samen met de andere leninggevers, aan de vennootschap die de woningen bezit. U koopt dus geen woning en geen aandeel in een woonfonds, en u heeft geen omkijken naar huurders, onderhoud of leegstand.
Een notaris vestigt het eerste hypotheekrecht op de woningen en schrijft het in bij het Kadaster. Wordt niet aan de verplichtingen voldaan, dan kan de stichting de woningen laten verkopen en worden de leninggevers uit de opbrengst betaald. Daarnaast zijn de huurinkomsten van de woningen aan de leninggevers verpand, zodat de stichting in dat geval de huur rechtstreeks kan innen.
Stichting Crowdfundersbelangen houdt beide rechten voor alle leninggevers samen. Daardoor heeft u één aanspreekpunt. Woonstaete kan de stichting niet vervangen zonder instemming van de leninggevers.
Uw rente wordt vergoed vanuit de huurstroom van de woningen
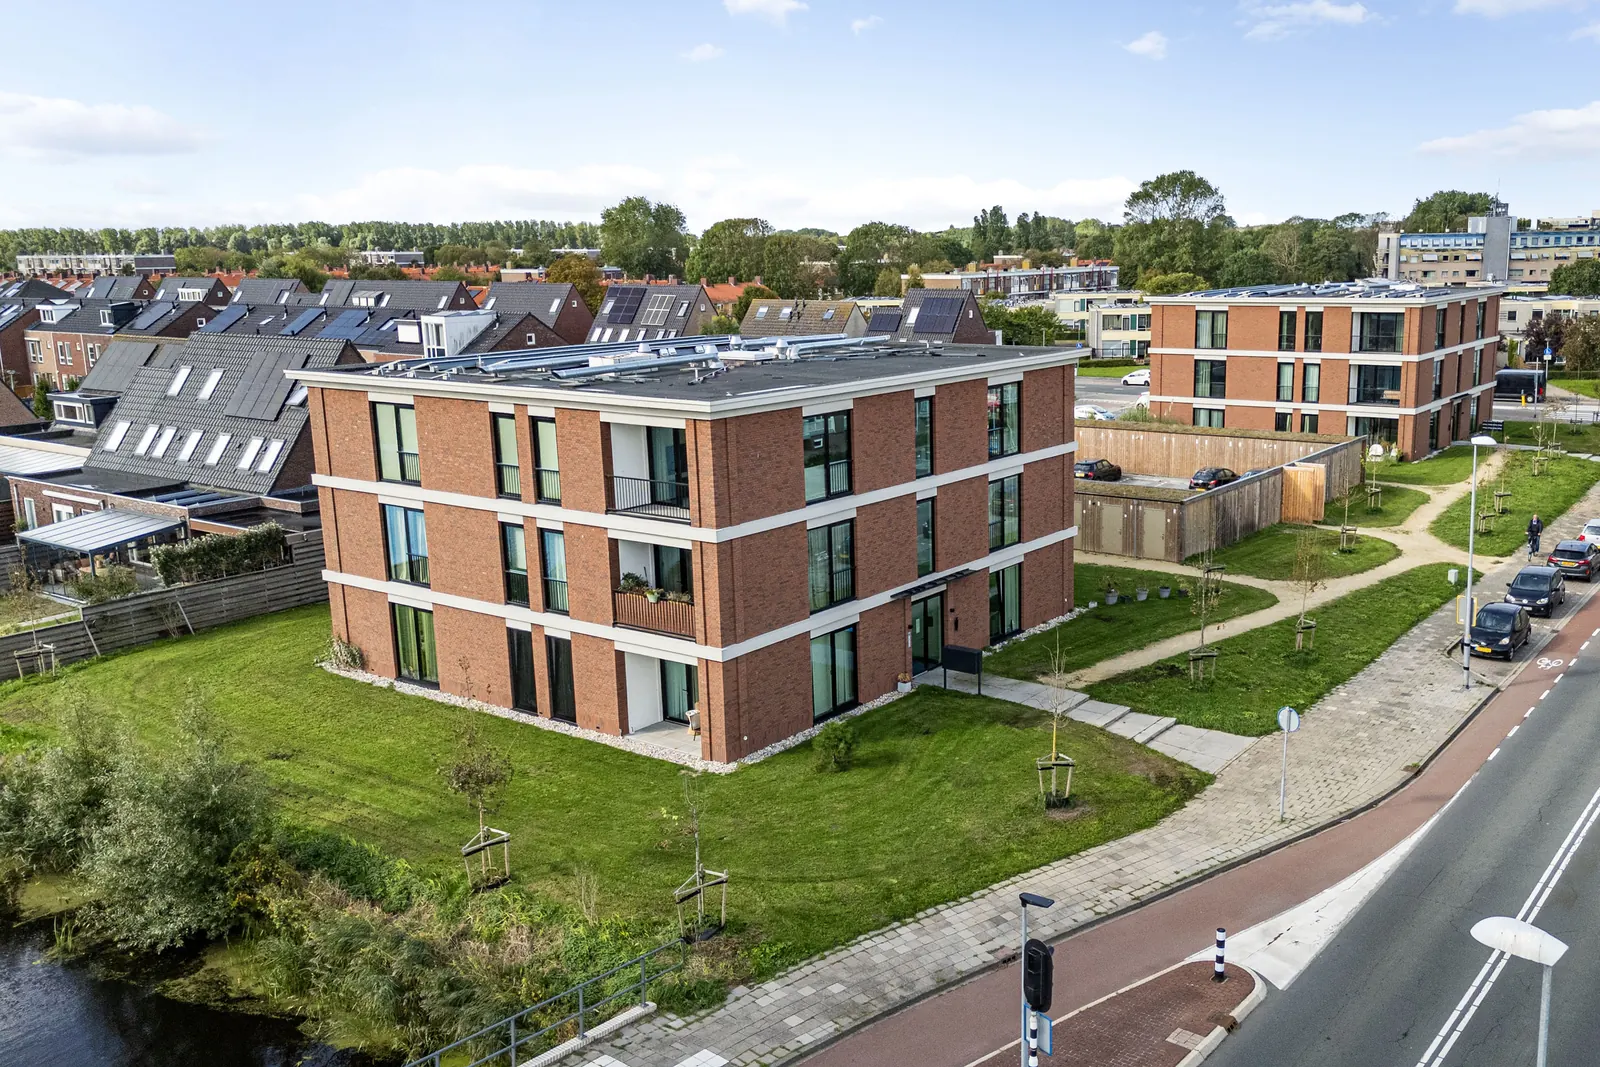
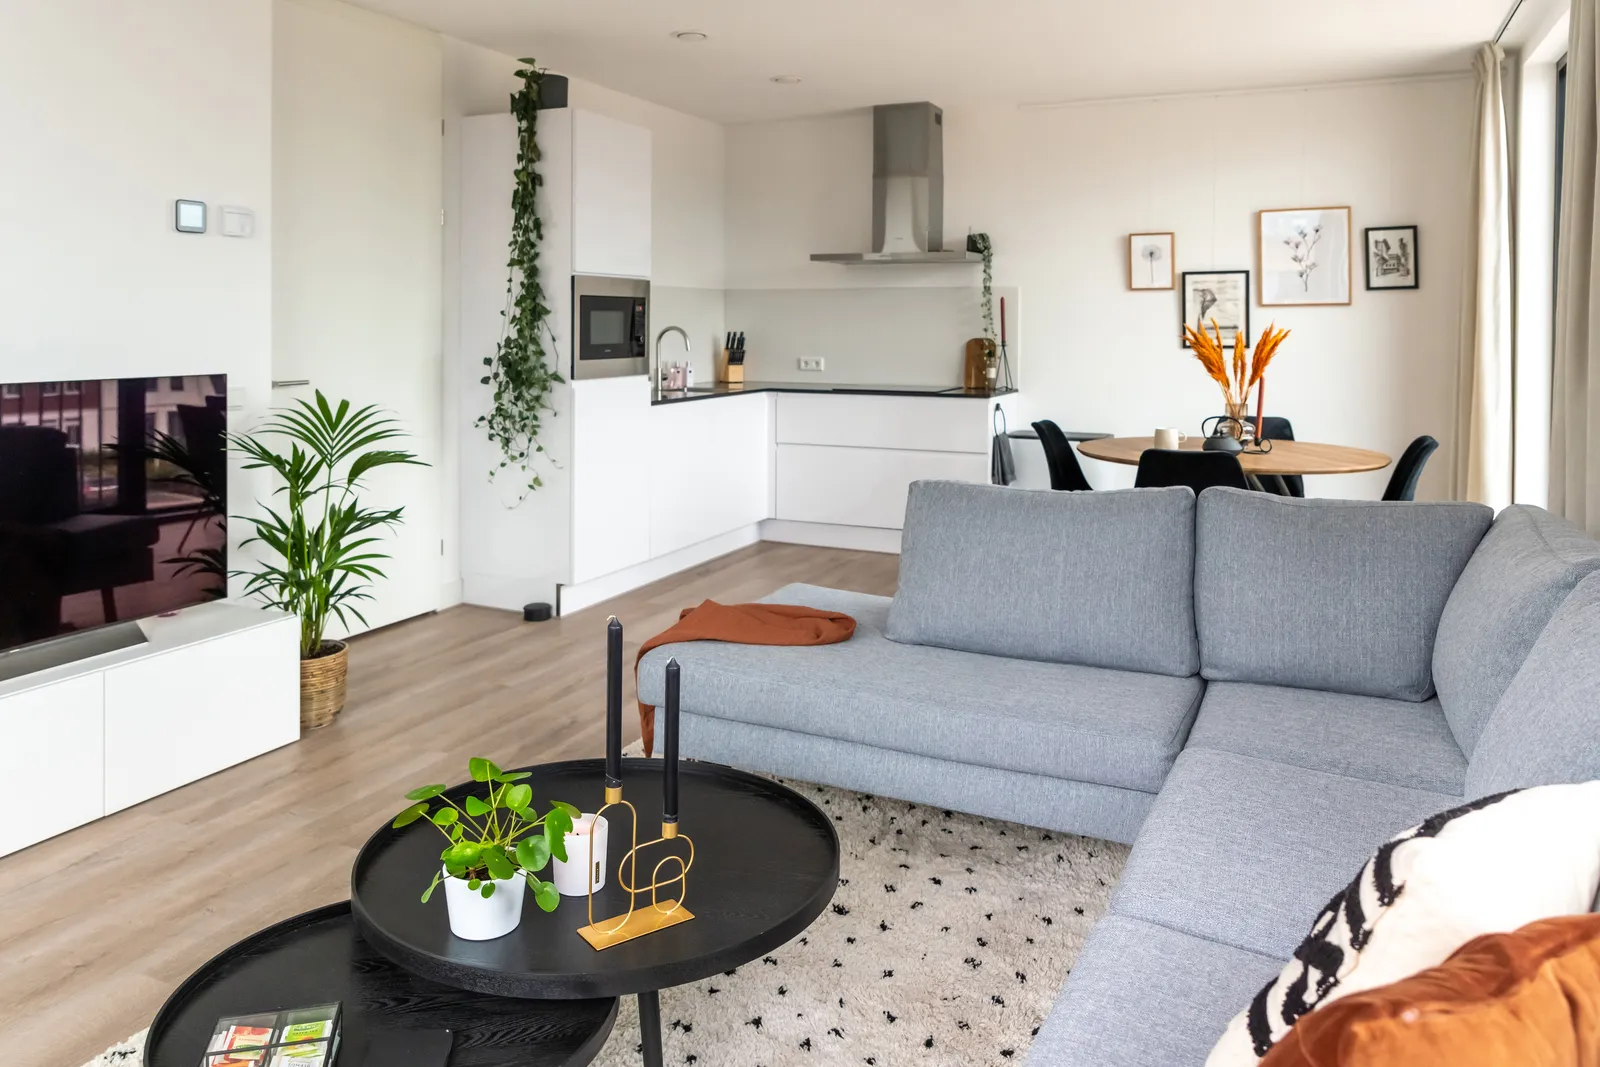
De huur van de bewoners vergoedt uw rente. Het gaat om betaalbare, compacte huurwoningen, het segment waar de vraag het grootst is en de leegstand het kleinst. Wij realiseren de woningen zelf en investeren in de woningen, selecteren huurders en blijven de woningen zelf verhuren.
- 1 De bewoners betalen huur Voor de eerste dag van iedere maand betalen bewoners huur van de woningen die verhuurd zijn op het moment dat de lening ingaat.
- 2 De vennootschap ontvangt de huur De vennootschap die de woningen bezit betaalt daaruit uw rente en het beheer en het onderhoud, Woonstaete hecht grote waarde aan kwaliteit en uitstraling zodat de woningen verhuurd blijven.
- 3 Uw rente, maandelijks uitgekeerd Vast voor de gehele looptijd. Investeert u € 300.000, dan komt daar maandelijks € 1.250 uit. Over vijf jaar telt dat op tot ongeveer € 75.000 aan rente, en aan het einde ontvangt u uw leensom terug. 5%per jaar
Waarom die huur betrouwbaar is
Een Rust-lening op hoofdlijnen
De looptijd en de rentestartdatum van uw lening staan in de stukken van het project, met onder andere de volgende uitgangspunten:
Opgebouwd uit drie profielen
Rust en Stabiel zijn leningen op woningen die verhuurd zijn, met een eerste of een tweede hypotheekrecht als zekerheid. Opbouw loopt tijdens de bouwperiode, met een tweede hypotheekrecht op de grond als zekerheid.
Rust
5% rente per jaarOp verhuurde woningen, met het eerste hypotheekrecht. Rente maandelijks uitgekeerd, looptijd 5 tot 7 jaar, vanaf € 100.000.
U leest nu over RustStabiel
6,25% rente per jaarOp verhuurde woningen, met een tweede hypotheekrecht. Rente maandelijks uitgekeerd, looptijd 5 tot 7 jaar, vanaf € 100.000.
Lees over StabielOpbouw
8% rente per jaarTijdens de bouwperiode, met een tweede hypotheekrecht op de grond. Rente per kwartaal, 12 tot 18 maanden, vanaf € 200.000.
Lees over OpbouwBij welk project uw Rust-lening hoort, ziet u bij het aanbod.
Bekijk het aanbodKies hoe u verder wilt
Wij maken graag kennis in een persoonlijk gesprek. In het portaal kunt u alvast een account aanmaken. Investeren kan nog niet; zodra een project opent, staat uw account klaar en leest u daar alle stukken.
Maak een account aan
Investeren kan nog niet; zodra een project opent, leest u in het investeerdersportaal de stukken en tekent u online. Na de controle van uw identiteit volgt het betaalverzoek.
Naar het portaal
Een persoonlijk gesprek
Vincent Sybrandy loopt de lening, de zekerheid en de stukken met u door, volledig vrijblijvend.
investeren@woonstaete.nl
+31 6 37 39 74 69
De brochure
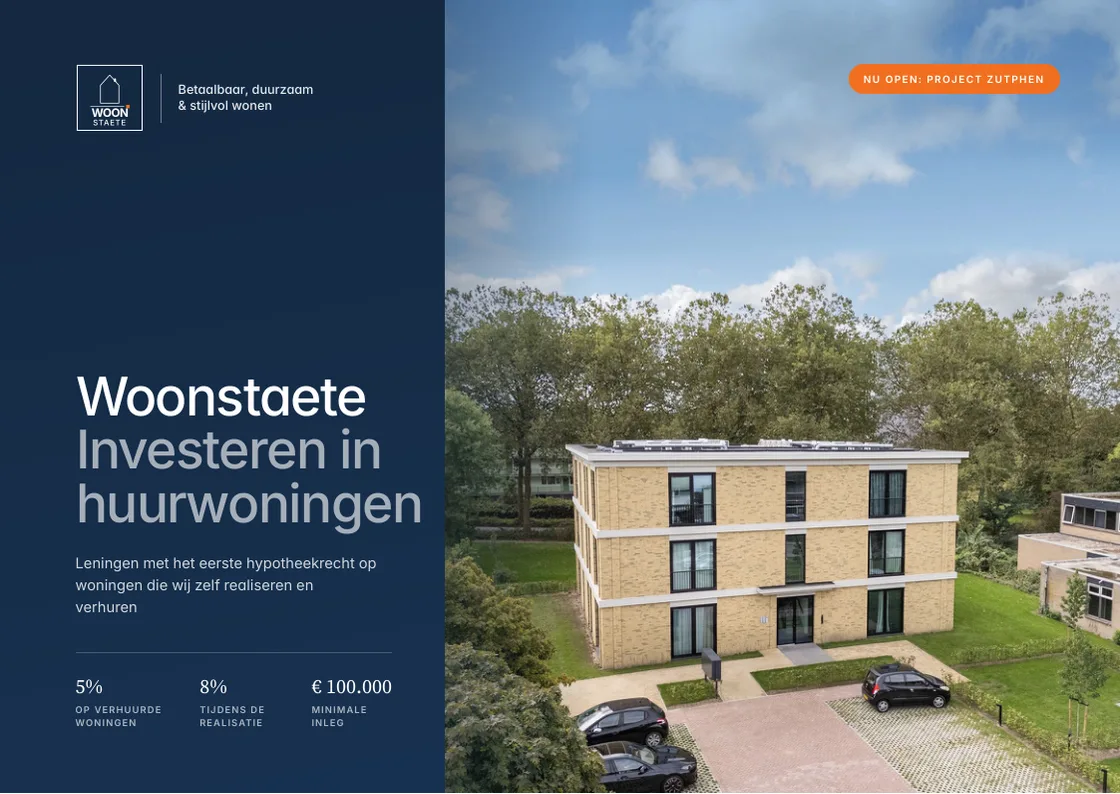
Rust, Stabiel en Opbouw naast elkaar, het hypotheekrecht en de stichting, wat wij hebben gerealiseerd en hoe meedoen verloopt.
Brochure aanvragenBrochure aanvragen
Vier vragen die wij over Rust krijgen
Word ik mede-eigenaar van de woningen?
Nee. U verstrekt een lening aan de vennootschap die de woningen bezit, en u bent schuldeiser met een eerste hypotheekrecht als zekerheid. Onderhoud, leegstand en huurderszaken zijn daardoor voor onze rekening. Daar staat tegenover dat u een vaste rente ontvangt en niet meedeelt in de waardeontwikkeling.
Waaruit wordt de rente betaald?
Uit de huur. De woningen onder een Rust-lening zijn verhuurd op het moment dat de lening ingaat, en de maandelijkse huur draagt de maandelijkse rente. De rente komt niet uit de investering van een volgende leninggever.
Wat gebeurt er als niet aan de verplichtingen wordt voldaan?
Dan geeft het hypotheekrecht de stichting het recht om de woningen te laten verkopen en de leninggevers uit de opbrengst te betalen. Een risico blijft er, en het is verbonden aan woningen in Nederland die u kunt bezoeken. Hoe die route loopt, staat op de pagina over de zekerheden.
Kan ik mijn lening tussentijds verkopen of opzeggen?
Nee. De lening is niet verhandelbaar en loopt tot het einde van de looptijd. Wat er in de tussentijd wel en niet kan, staat in het Informatie Memorandum dat u in het portaal leest.